Grecia propone impuesto del 10% a las ganancias en cripto


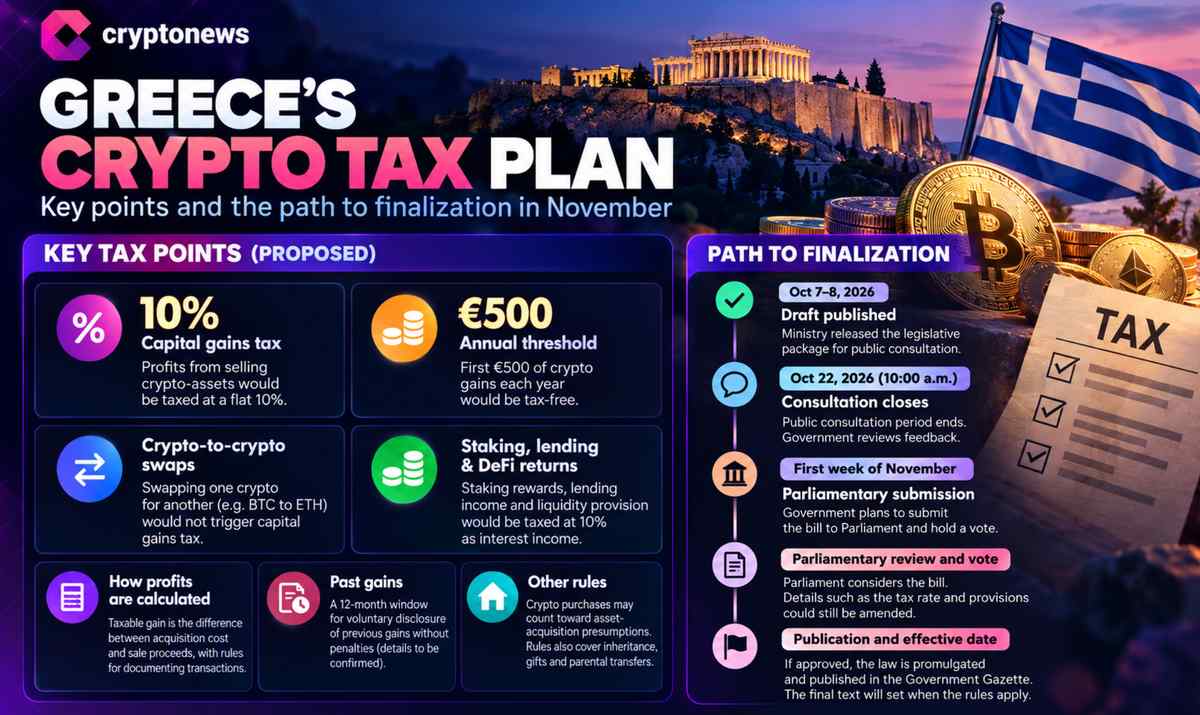
Grecia está preparando un borrador de ley que gravaría las ganancias de capital individuales en criptomonedas con una tasa del 10%, incluyendo una exención anual reportada de 500 euros. Esta tasa propuesta ha sido descrita como inferior a las vigentes en varios países europeos vecinos, aunque la propuesta sigue sujeta a consulta pública.
El borrador podría llegar al Parlamento tan pronto como en noviembre. Para los inversores y traders, tanto la exención como las reglas sobre los eventos imponibles aún podrían sufrir modificaciones antes de su promulgación definitiva.
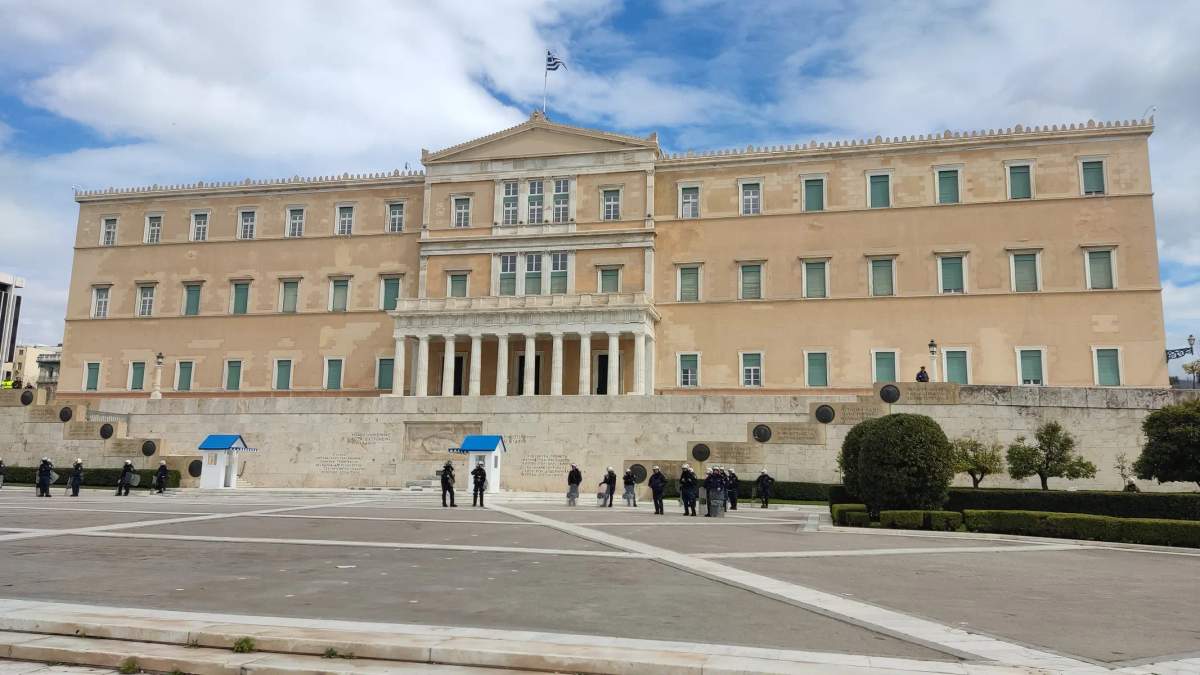
Una tasa propuesta baja y detalles clave por definir
La propuesta se centra en las ganancias de capital de individuos derivadas de las criptomonedas. Según el borrador, se aplicaría una tasa del 10% y una exención anual de 500 euros, de modo que las ganancias que no superen ese umbral quedarían exentas. No obstante, ninguna de estas cifras debe considerarse definitiva mientras el proyecto de ley permanezca abierto a consultas y revisiones.
Esta distinción es fundamental en la narrativa fiscal cripto de Grecia. Aunque la tasa impositiva principal propuesta ofrece un punto de partida claro para que los inversores evalúen sus rendimientos después de impuestos, la información disponible no define aún cómo la ley final determinará las transacciones imponibles, el cálculo de las ganancias o el tratamiento de las pérdidas.
Dichos mecanismos técnicos pueden ser tan relevantes como la propia tasa para las carteras de inversión activas. Hasta que las disposiciones pertinentes del borrador sean verificadas y adoptadas, cualquier suposición sobre el momento en que una ganancia se vuelve imponible o qué costos pueden deducirse iría más allá de lo establecido actualmente.
Por otro lado, las normas de reporte de la Unión Europea representan un desarrollo independiente: la directiva DAC8 amplía el intercambio de información fiscal sobre transacciones cripto, pero no establece el gravamen del 10% propuesto por Grecia.
La DAC8 exige que los proveedores de servicios cripto recopilen información sobre las transacciones de los usuarios de la UE a partir del 1 de enero de 2026, con los primeros intercambios transfronterizos de la actividad de 2026 previstos para el 30 de septiembre de 2027. El marco DAC8 de la Comisión Europea se centra en la presentación de informes y el intercambio de información, no en la armonización de las tasas impositivas.
Este cambio en la presentación de informes convierte a la visibilidad del cumplimiento en un tema paralelo. Otras jurisdicciones también están desarrollando regímenes de reporte, incluyendo el marco de reporte CARF y de impuestos cripto del Reino Unido, pero estas reglas no determinan los términos finales del proyecto de ley griego.
El trámite parlamentario decidirá el futuro del impuesto cripto en Grecia
La consulta pública es la siguiente etapa identificada en los informes disponibles. Posteriormente, el borrador podría presentarse ante el Parlamento en noviembre, pero esta posible entrega no debe confundirse con una votación programada ni con la garantía de que la propuesta se apruebe sin cambios.
Tanto la tasa como la exención anual y otras disposiciones podrían revisarse antes de su promulgación. Hasta que los legisladores definan el texto final, la realidad práctica es que se trata de una tasa propuesta del 10% con un umbral de 500 euros, y no de una obligación fiscal que ya esté en vigor.


Más
 in numbers