VanEck wycofuje wniosek o ETF na staked Ether


VanEck Digital Assets zwrócił się wczoraj wieczorem czasu brytyjskiego do SEC o wycofanie rejestracji planowanego ETF-u Lido Staked Ethereum — niemal rok po złożeniu wniosku. Produkt miał umożliwić inwestorom korzystającym z usług maklerskich uzyskanie ekspozycji na stakowany Ether za pośrednictwem notowanego instrumentu.
W dokumentach VanEck poprosił SEC o wycofanie oświadczenia rejestracyjnego, jego zmian oraz załączników na podstawie Rule 477 ustawy Securities Act of 1933. Wniosek dotyczy rejestracji o numerze 333-290918 i został złożony po pierwotnym formularzu S-1 z 16 października 2025 roku.
VanEck just pulled the plug on its Lido Staked Ethereum ETF. The firm filed with the SEC to withdraw the registration and says it no longer plans to move forward with the fund.
— rehen (@justrehen) October 15, 2026
That is a big name walking away from a staked ETH product it already put on file. Lido staking inside… pic.twitter.com/A2B7fPZJMl
VanEck poinformował, że nie zamierza już oferować udziałów w funduszu. Z dokumentów wynika, że oświadczenie rejestracyjne nie weszło w życie, nie wyemitowano ani nie sprzedano na jego podstawie papierów wartościowych i nie rozpowszechniono prospektu wstępnego.
Ma to znaczenie dla struktury rynku: nie ma posiadaczy ETF-u, którzy musieliby umarzać udziały, ani aktywów funduszu, które należałoby sprzedać, by sfinansować wypłaty. SEC otrzymała wniosek o zgodę na skuteczne wycofanie rejestracji z dniem 14 października lub w najwcześniejszym możliwym terminie późniejszym.
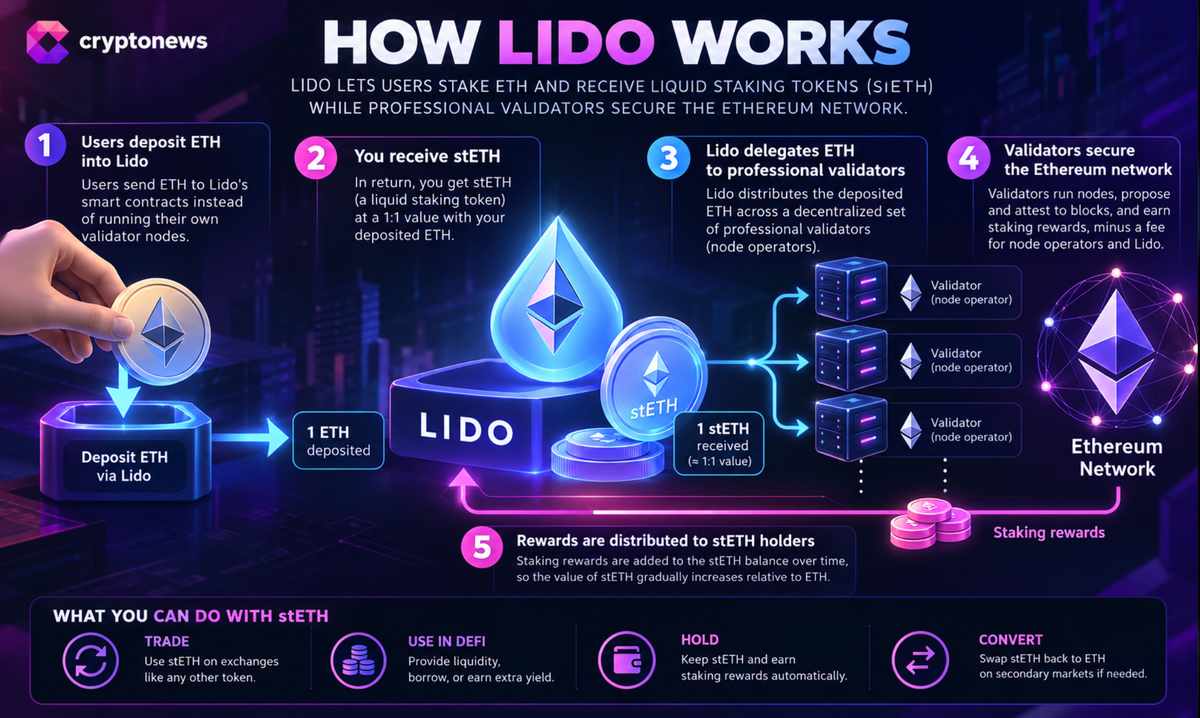
Planowany ETF VanEcka miał przechowywać stETH — token płynnego stakingu Lido — a nie LDO, token zarządzający protokołu. Jego celem było pasywne odwzorowywanie ceny stETH po uwzględnieniu kosztów oraz gromadzenie nagród ze stakingu, w oparciu o indeks MarketVector.
Produkty inwestycyjne oparte na Ethereum wciąż są wrażliwe na popyt instytucjonalny i przepływy w ETF-ach, ale niedoszła oferta VanEcka nie wprowadziła na ten rynek nowego aktywnego produktu. Szerszego kontekstu dostarczają niedawne przepływy w ETF-ach Ethereum oraz zmiany ceny aktywa.
Co miał przechowywać ETF VanEcka na Lido?
Użytkownicy Lido deponują ETH za pośrednictwem protokołu i otrzymują w zamian stETH, który odzwierciedla ich pozycję oraz związane z nią nagrody ze stakingu. Mechanizm rebasingu może zwiększać ilość posiadanego stETH w miarę naliczania nagród od bazowej pozycji.
Taka konstrukcja różni się od bezpośredniego posiadania ETH na rynku spot: planowany fundusz dawałby inwestorom ekspozycję na stETH i mechanikę jego rynku, a nie naśladowałby wprost tradycyjnego funduszu Ether. W prospekcie wymieniono m.in. ryzyko kar dla walidatorów, podatności smart kontraktów, ograniczonej płynności oraz zmian wartości rynkowej Ethereum.
W sierpniu 2025 roku pracownicy SEC opublikowali stanowisko dotyczące niektórych rozwiązań płynnego stakingu. Rozróżniono w nim działania spełniające określone warunki od tych, które wiążą się z wysiłkiem menedżerskim lub przedsiębiorczym. Wytyczne były warunkowe i nie oznaczały automatycznej zgody na ETF-y przechowujące tokeny stakingowe.
Sieć Ethereum nadal się rozwija, m.in. poprzez testy związane z limitem gazu. Sam rozwój sieci nie rozwiązuje jednak kwestii regulacyjnych ani ryzyk produktowych opisanych w prospekcie.
Poparcie Lido dla pierwotnego wniosku ma już charakter historyczny
W październiku 2025 roku Lido Ecosystem Foundation z zadowoleniem przyjęła wniosek VanEcka, przedstawiając go jako potencjalny pomost między płynnym stakingiem a tradycyjnymi rynkami inwestycyjnymi. Kean Gilbert, wskazany wówczas jako szef relacji instytucjonalnych fundacji, podkreślał znaczenie instytucjonalnych produktów stakingowych.
W komunikacie z października 2025 roku Lido podało, że od uruchomienia użytkownicy zarobili ponad 2 mld USD nagród ze stakingu, a wartość całkowita zablokowanych środków w protokole wynosiła około 40 mld USD. VanEck nie poinformował, czy może wrócić z kolejnym ETF-em powiązanym z Lido lub stakingiem.
2M+
250+
8
66+


Nie przegap

 in numbers