Grecja planuje podatek krypto: 10% od zysków kapitałowych


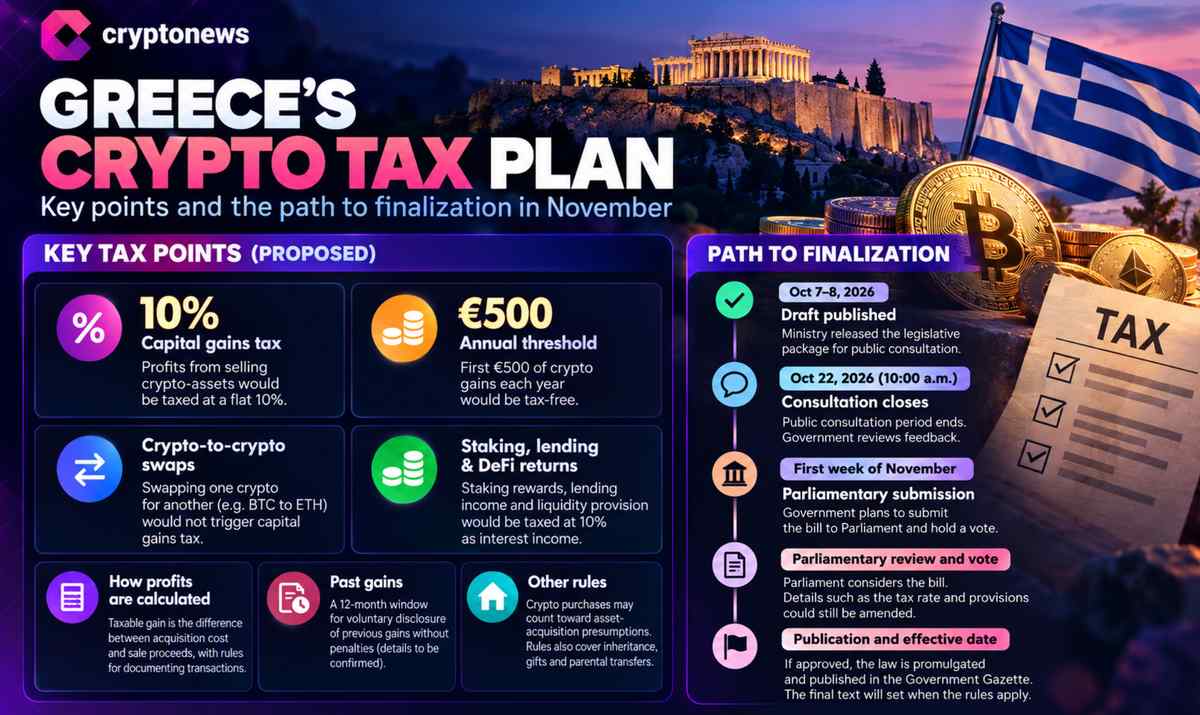
Grecja przygotowuje projekt ustawy, zgodnie z którym indywidualne zyski kapitałowe z kryptowalut miałyby zostać opodatkowane stawką 10%, przy zgłoszonym zwolnieniu w wysokości 500 EUR rocznie. Proponowana stawka została określona jako niższa niż w kilku sąsiednich krajach europejskich, jednak propozycja ta pozostaje przedmiotem konsultacji publicznych.
Projekt może trafić do parlamentu już w listopadzie. W przypadku traderów, zarówno kwota zwolnienia, jak i wszelkie zasady dotyczące zdarzeń podlegających opodatkowaniu, mogą ulec zmianie przed ostatecznym uchwaleniem przepisów.
Niższa proponowana stawka i nieustalone kluczowe szczegóły
Propozycja dotyczy zysków kapitałowych osób fizycznych z tytułu obrotu kryptowalutami. Projekt zakłada stawkę 10% oraz roczne zwolnienie w wysokości 500 EUR, co oznaczałoby, że zyski do tego progu nie byłyby opodatkowane. Żadnej z tych liczb nie należy jednak traktować jako ostatecznej, dopóki ustawa pozostaje otwarta na konsultacje i poprawki.
To rozróżnienie ma kluczowe znaczenie dla całej historii podatku krypto w Grecji. Chociaż proponowana stawka główna może stanowić jasny punkt wyjścia dla inwestorów oceniających zwroty po opodatkowaniu, dostępne informacje nie określają, w jaki sposób ostateczne prawo zdefiniuje transakcje podlegające opodatkowaniu, jak będzie obliczać zyski czy rozliczać straty.
Mechanizmy te mogą mieć równie duże znaczenie dla aktywnych portfeli, co sama stawka podatkowa. Dopóki odpowiednie przepisy projektu nie zostaną zweryfikowane i przyjęte, wszelkie założenia dotyczące momentu powstania obowiązku podatkowego lub kosztów, które mogą go pomniejszyć, wykraczałyby poza to, co zostało dotychczas ustalone.
Osobną kwestią są unijne zasady raportowania: dyrektywa DAC8 rozszerza wymianę informacji podatkowych dotyczących transakcji krypto, ale nie narzuca Grecji proponowanej stawki 10%.
DAC8 wymaga od dostawców usług kryptowalutowych gromadzenia informacji o transakcjach użytkowników z UE od 1 stycznia 2026 roku, a pierwsze transgraniczne wymiany danych dotyczące aktywności w 2026 roku mają nastąpić do 30 września 2027 roku. Ramy DAC8 Komisji Europejskiej dotyczą sprawozdawczości i wymiany informacji, a nie ujednoliconych stawek podatkowych.
Ta zmiana w raportowaniu sprawia, że przejrzystość w zakresie zgodności staje się kwestią równoległą. Inne jurysdykcje również opracowują systemy raportowania krypto, w tym poprzez brytyjskie ramy podatkowe i raportowanie CARF, jednak przepisy te nie determinują ostatecznych warunków greckiej ustawy.
Rozpatrzenie przez parlament przed ostatecznym kształtem podatku
Kolejnym etapem wskazanym w dostępnych raportach są konsultacje publiczne. Następnie projekt może trafić do parlamentu w listopadzie, jednak tej ewentualnej daty złożenia nie należy mylić z zaplanowanym głosowaniem ani gwarancją, że propozycja przejdzie w niezmienionej formie.
Stawka, roczne zwolnienie oraz inne przepisy mogą zostać zrewidowane przed wejściem w życie. Dopóki ustawodawcy nie ustalą ostatecznego tekstu, praktycznym wnioskiem pozostaje propozycja 10% stawki ze zgłoszonym progiem 500 EUR – a nie obowiązujący już nakaz podatkowy.
2M+
250+
8
66+


Nie przegap

 in numbers