코인베이스, 미국 최초 ‘USDC 기반’ 파생상품 청산소 승인 획득


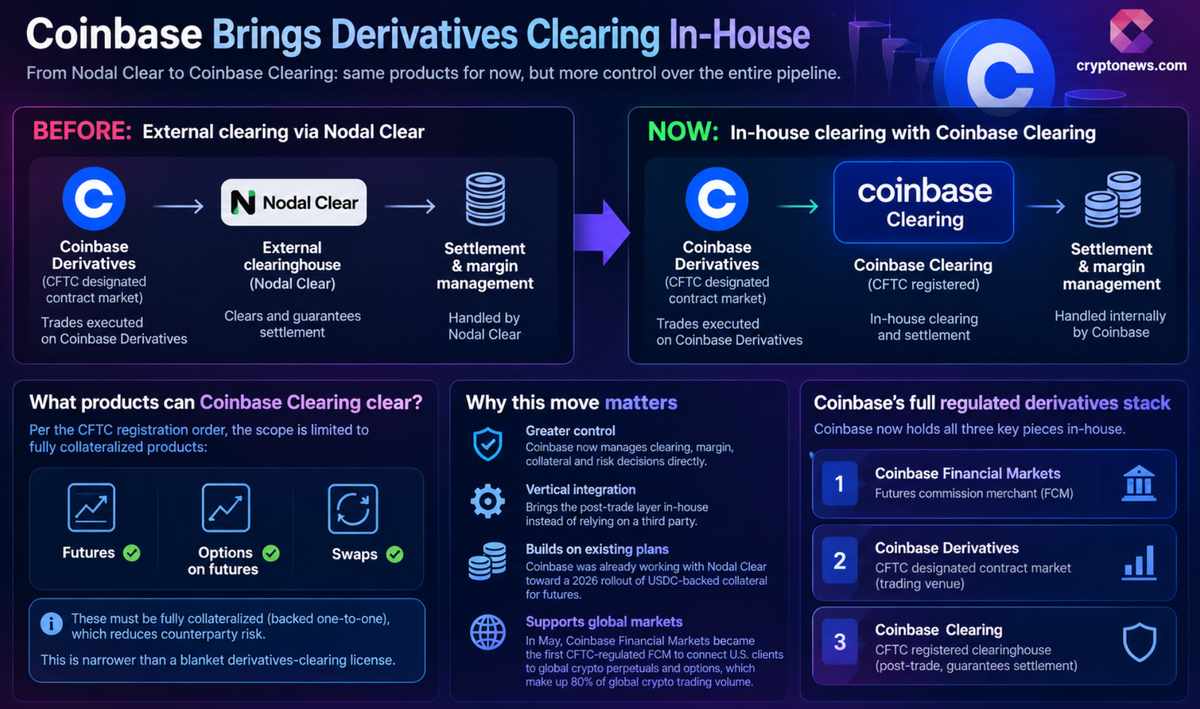
미국 상품선물거래위원회(CFTC)가 지난밤 코인베이스 클리어링(Coinbase Clearing LLC)을 파생상품 청산소(DCO)로 등록 승인했다. 이로써 코인베이스는 기존에 제3자에게 외주를 주었던 청산 기능을 자체적으로 제어할 수 있게 되었다. 코인베이스는
The CFTC has approved the launch of Coinbase Clearing LLC, our own USDC-native clearinghouse.
— Coinbase Markets 🛡️ (@CoinbaseMarkets) September 28, 2026
Built for 24/7 settlement with USDC collateral, Coinbase Clearing completes our full stack of regulated derivatives infrastructure. pic.twitter.com/uLD7pSNUPj
해당 엔티티를 미국 최초의 USDC 기반 파생상품 청산소라고 설명하고 있다.
청산소는 선물이나 옵션 거래의 양 당사자 사이에서 중개 역할을 하며, 상대방의 상황과 관계없이 각 당사자가 대금을 지급받을 수 있도록 보증하는 곳이다. 전통적으로 이러한 보증은 은행 시스템을 통한 달러 이동을 기반으로 이루어졌다. 이는 담보 이전과 마진 콜(추가 증거금 납입 요구)이 은행 영업시간과 결제 주기에 묶여 있음을 의미한다.
코인베이스는 자사의 시스템이 이러한 달러 기반의 복잡한 구조를 블록체인 레일 위에서 정산되는 USDC로 대체한다고 밝혔다. 이를 통해 은행이 문을 열 때까지 기다리지 않고 24시간 내내 담보를 이동시키고 마진 콜에 대응할 수 있게 된다. 여러 시차에 걸쳐 리스크를 관리해야 하는 기관 데스크 입장에서는 달러 기반 청산이 초래했던 시간적 제약이 사라지는 셈이다.
이러한 변화는 CFTC의 명시적인 명령이라기보다, 기관 결제 인프라에서 스테이블코인의 역할이 확대되고 있다는 점을 시사한다. 이번 프레임워크는 2025년 12월 CFTC가 시작한 디지털 자산 파일럿 프로그램의 연장선에 있다. 당시 이 프로그램은 비트코인(BTC), 이더리움(ETH), USDC를 규제 대상 파생상품 시장에서 수용 가능한 담보로 처음 인정한 바 있다.
CFTC 등록 이후 코인베이스 클리어링의 작동 방식은?
CFTC의 등록 명령에 따르면, 코인베이스 클리어링은 완전 담보형 선물, 선물 옵션 및 스왑을 청산할 수 있는 권한을 부여받았다. 이는 포괄적인 파생상품 청산 라이선스보다는 좁은 범위로, 기초 자산과 1:1로 매칭되는 제품들만을 대상으로 한다. 이러한 완전 담보 구조는 거래 상대방 위험을 방지하기 위해 설계되었다.
이번 등록 이전까지 코인베이스의 CFTC 지정 계약 시장(DCM)인 코인베이스 파생상품은 외부 청산소인 노달 클리어(Nodal Clear)를 통해 거래를 처리해 왔다. 코인베이스 클리어링은 이러한 구조를 인하우스 운영으로 전환하여, 외부 업체에 의존하지 않고 코인베이스가 청산 프로세스를 직접 통제할 수 있게 한다.
코인베이스는 자체 등록을 확보하기 전부터 노달 클리어와 협력하여 2026년 출시를 목표로 USDC 담보 기반 선물 상품을 준비해 온 것으로 알려져 있다.
실질적인 변화는 제품의 다양성보다는 통제권의 확보다. 이제 코인베이스는 선물 중개업자(FCM)인 코인베이스 파이낸셜 마켓, 거래소인 코인베이스 파생상품, 그리고 최종 결제를 보증하는 사후 거래 레이어인 코인베이스 클리어링까지 규제된 파생상품 스택의 세 가지 핵심 요소를 모두 보유하게 되었다.
이러한 인프라 확장은 이미 국내 시장을 넘어섰다. 지난 5월, 코인베이스 파이낸셜 마켓은 미국 고객을 글로벌 암호화폐 무기한 선물 및 옵션 시장에 연결하는 최초의 CFTC 규제 FCM이 되었다. 해당 상품들은 전 세계 암호화폐 거래량의 80%를 차지하는 핵심 수단이다.
결과적으로 청산 기능을 직접 소유하게 된 코인베이스는 전체 파이프라인에 걸쳐 마진, 담보, 리스크 결정권을 제3자와 나누지 않고 더욱 강력하게 장악할 수 있게 되었다.
CFTC 등록의 의미와 한계
CFTC가 실제로 승인한 내용을 명확히 짚어볼 필요가 있다. 위원회 명령에 의한 등록 내용은 완전 담보형 선물, 선물 옵션 및 스왑의 청산에 국한된다. 이 명령이 해당 엔티티를 통해 청산되는 모든 상품에 대해 USDC를 의무 결제 자산으로 규정한 것은 아니며, 레버리지가 포함된 암호화폐 파생상품까지 확대 적용되는 것도 아니다.
미국 내 디지털 자산 감독권이 어디까지 확장될 것인가에 대한 문제는 워싱턴에서 여전히 논쟁 중이다. 특히 클라리티 법안(CLARITY Act)의 상원 통과 여부는 아직 미결 상태로 남아 있다.
코인베이스 클리어링의 등록은 이러한 불확실한 규제 환경 속에서 거둔 구체적인 성과다. 하지만 이 서비스가 실제 가동된 후, 얼마나 많은 거래량이 완전 담보형 및 USDC 결제 구조로 이동하느냐에 따라 그 최종적인 영향력이 결정될 것이다.


관련 기사 보기
 in numbers