Robinhood : Vlad Tenev défend la tokenisation d’actions AMC


Le PDG de Robinhood, Vlad Tenev, a déclaré que les sociétés cotées en bourse ne devraient pas être en mesure de mettre leur veto aux produits d’actions tokenisées.
Selon lui, cela s’applique dès lors que ces produits créent des instruments financiers distincts sans modifier les droits des actionnaires, les obligations de l’émetteur ou le registre officiel des actionnaires de l’entreprise.
Ces commentaires, publiés sur X, font suite aux critiques d’Adam Aron, PDG d’AMC Entertainment, concernant les jetons liés à AMC proposés par Robinhood. Cette situation met en lumière un différend profond sur la structure et les droits associés aux produits d’actions tokenisées.
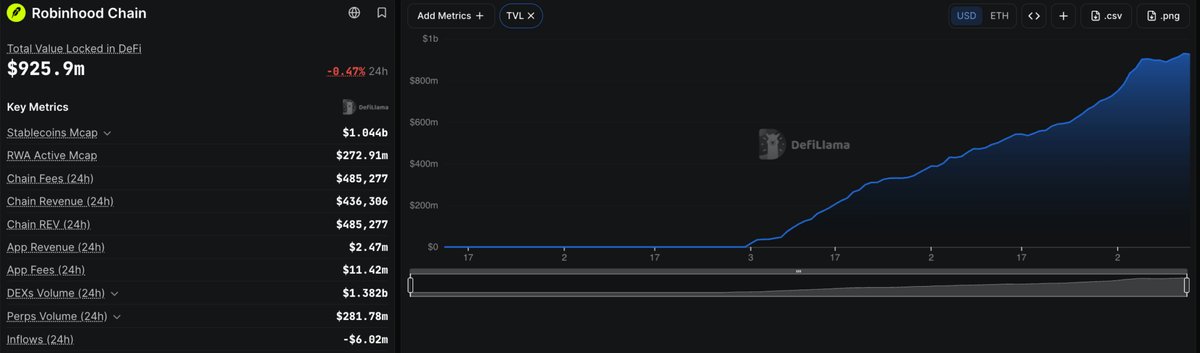
Ce nouveau rebondissement pour Robinhood survient alors que le réseau Layer-2 de la firme approche le milliard de dollars en valeur totale verrouillée (TVL) et que la capitalisation boursière des stablecoins on-chain a récemment dépassé le seuil du milliard de dollars.
Comment Tenev a-t-il répondu aux critiques d’AMC ?
Tenev a précisé que le consentement de l’émetteur dépend de plusieurs facteurs : si le produit tokenisé modifie les droits attachés aux actions sous-jacentes, s’il crée de nouvelles obligations pour la société ou son agent de transfert, ou s’il remplace le registre de référence des actionnaires. Dans ces cas précis, il estime que l’émetteur doit effectivement être impliqué.
À l’inverse, Tenev soutient que le consentement de l’émetteur ne devrait pas être requis lorsqu’un produit crée un instrument financier séparé qui détient ou référence des actions librement transférables, sans impacter les droits, les obligations ou le registre de l’émetteur. Sa position distingue clairement le produit tokenisé des actions sous-jacentes, en se concentrant sur les droits et obligations générés par le produit lui-même.
Tenev a également comparé cette problématique aux instruments financiers existants pouvant référencer des actions publiques, tels que les options, les certificats de dépôt américains (ADR) non sponsorisés et les produits structurés. Son argument principal est que le simple fait de déplacer un produit on-chain ne devrait pas, en soi, donner à un émetteur le contrôle sur un instrument distinct lié à des actions librement négociables.
La structure boursière défendue par Robinhood
Robinhood affirme que ses Stock Tokens utilisent une structure tierce dans laquelle des instruments émis séparément sont adossés à 1:1 par les actions sous-jacentes. Ces produits offrent aux acheteurs une exposition économique aux actions et aux fonds négociés en bourse (ETF) sans inscrire les détenteurs de jetons sur le registre des actionnaires de l’émetteur, ni modifier les droits attachés aux titres de la société.
Cette distinction est au cœur du désaccord avec AMC. Le 4 septembre, Adam Aron a critiqué les offres de Robinhood liées à AMC, affirmant qu’AMC n’avait aucune affiliation avec ces produits et qu’il demanderait à un conseil juridique spécialisé en valeurs mobilières de les examiner.
La réponse ultérieure de Tenev souligne la vision de Robinhood : les produits laissant inchangés les droits des actionnaires, les obligations de l’entreprise et le registre officiel doivent être traités différemment de ceux cherchant à altérer ces éléments. Ces points de vue divergents se focalisent sur ce que reçoivent les détenteurs de jetons et sur la manière dont l’instrument est structuré.
Le conflit Robinhood-AMC révèle-t-il un problème plus large pour les RWA ?
Le différend entre Robinhood et AMC reflète une question fondamentale pour la tokenisation des actifs du monde réel (RWA) : les produits basés sur la blockchain et liés à des actions cotées en bourse doivent-ils être traités comme les actions elles-mêmes ou comme des produits financiers distincts ?
La réponse peut influencer les droits dont bénéficient les acheteurs, leur présence ou non sur le registre des actionnaires d’une entreprise, et la participation de l’émetteur au produit.
Les faits décrivent plusieurs approches pour porter l’exposition boursière sur les blockchains, notamment les produits synthétiques, les actions conventionnelles détenues par des dépositaires et les actions garanties par l’émetteur enregistrées directement on-chain.
Ces différentes méthodes peuvent conférer des droits variés aux acheteurs, faisant de la structure du produit une considération centrale, bien au-delà de la simple utilisation de la technologie blockchain.
Robinhood souhaite étendre son modèle d’actions tokenisées. Une projection de Bernstein citée dans les rapports estime que la Robinhood Chain pourrait générer 160 millions de dollars de frais annuels d’ici 2028.

Pourquoi nous faire confiance
2M+
250+
8
70
Plus d'articles
 in numbers