Solana vient de dépasser Ethereum pour les nouvelles inscriptions de développeurs — Un tournant majeur pour Solana ?


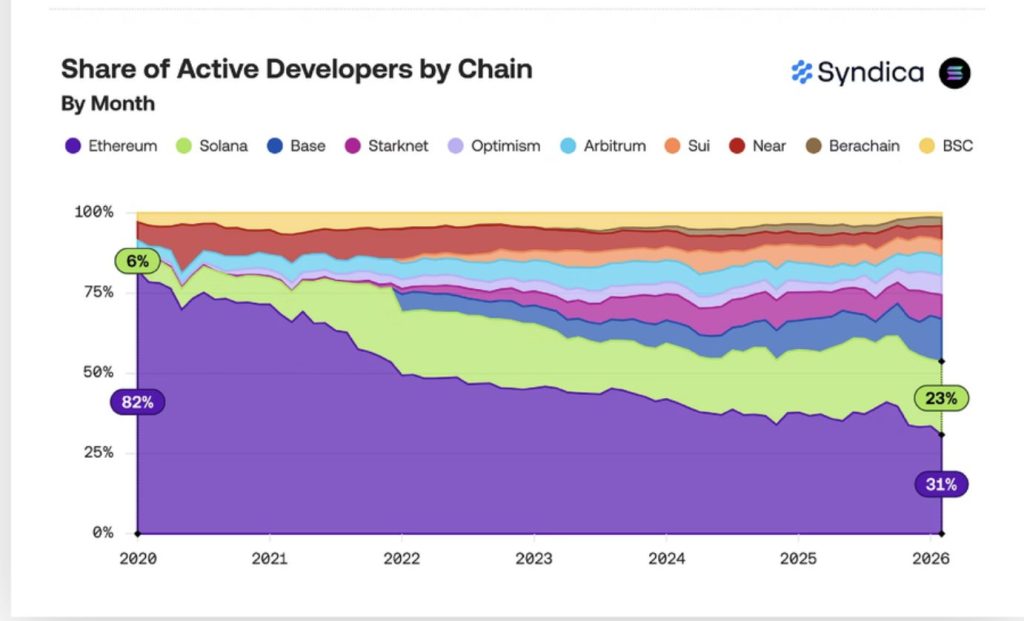
Solana détient désormais 23 % de part de marché mondiale des développeurs blockchain, contre 6 % en 2020.
Cela représente une augmentation de 45 % en un an du nombre de bâtisseurs actifs, une progression qu’aucune actualité n’aurait pu prédire en 2022. C’est une nouvelle haussière pour Solana.
La part d’Ethereum est tombée à 31 %, passant sous la barre des 35 % pour la première fois depuis 2022, effaçant ainsi près de cinq décennies de domination (en termes relatifs de développement) en moins de quatre ans.
L’histoire derrière ces données est structurelle : les talents se consolident autour des chaînes intégrées à haute performance, et le paysage concurrentiel des Layer 1 a été fondamentalement réinitialisé.
Un nouveau rapport de Syndica, qui suit la répartition des développeurs sur les réseaux blockchain, confirme ce que l’écosystème Ethereum absorbe silencieusement depuis deux ans : son avance autrefois inattaquable dans l’esprit des constructeurs a disparu.
Ce que révèlent réellement les chiffres du développement
Le rapport d’Electric Capital, qui cadre cette transition, situe la base de référence d’Ethereum en 2020 à 82 % de l’ensemble des développeurs blockchain actifs.
Aujourd’hui, ce chiffre se situe à 31 %, soit un effondrement de 51 points de pourcentage en six ans. Solana a évolué dans la direction opposée sur tous les segments mesurables.
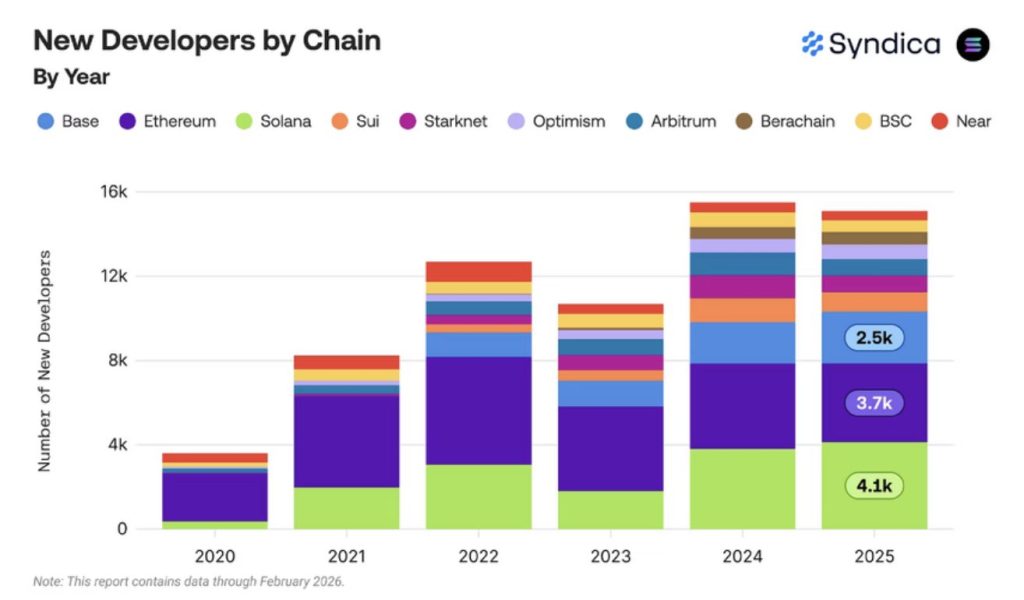
Développeurs professionnels : de 5 % à 20 %. Développeurs amateurs (hobbyists) : Solana mène désormais avec 28 % contre 24 % pour Ethereum. Nouveaux développeurs intégrés en 2025 : Solana en a attiré 4 100 contre 3 700 pour Ethereum.
À sa cinquième année d’existence, le nombre cumulé de développeurs de Solana a dépassé celui d’Ethereum au même stade d’environ 50 %. Ce n’est pas un simple bruit statistique. C’est une trajectoire exponentielle.
Parmi les réseaux non-EVM, la comparaison entre SOL et ETH est encore plus frappante. Solana représente 60 % de tous les développeurs actifs hebdomadaires dans la catégorie non-EVM, soit plus que les cinq chaînes concurrentes suivantes combinées.
Base a émergé comme un candidat crédible à la troisième place avec 14 % de part globale, mais le réseau opère sur l’infrastructure d’Ethereum, ce qui signifie qu’il contribue autant à la fragmentation de l’écosystème Ethereum qu’il ne lui apporte de la valeur.
La concentration de la production au sein de chaque réseau révèle également une différence structurelle. Le top 1 % des développeurs Ethereum produit 51 % du code total du réseau.
Sur Solana, le top 1 % représente 31 %. La base de développeurs de Solana est plus répartie, plus active le week-end (17 % du travail total) et moins dépendante d’une petite cohorte d’initiés à forte production pour faire avancer l’écosystème.
Bonne nouvelle : les bâtisseurs choisissent Solana plutôt qu’Ethereum
Le mécanisme n’est pas compliqué. Solana a traité 25,3 milliards de transactions au premier trimestre 2026, soit 125 fois le volume d’Ethereum sur la même période.
Lorsque la vitesse et l’efficacité des coûts sont les variables principales pour les applications financières du monde réel, les mathématiques imposent la décision.
Ben Nadareski, PDG et cofondateur de Solstice, un protocole DeFi construit sur Solana, a résumé la situation : « Les transactions se font sur Solana. L’activité s’est déplacée là où le coût et la vitesse font sens ».

Le pivot d’Ethereum vers une feuille de route centrée sur les rollups — l’effet de dilution des L2 — a fragmenté l’expérience des développeurs entre Base, Arbitrum, Optimism et des dizaines de chaînes plus petites.
Chaque L2 nécessite un changement de contexte, des outils distincts et une liquidité divisée. L’architecture monolithique et intégrée de Solana maintient les talents et les capitaux concentrés sur un seul environnement d’exécution.
C’est la thèse de la chaîne intégrée, et les données relatives aux développeurs confirment qu’elle est en train de gagner.
Le segment des amateurs effectue un travail concret. Comme l’a indiqué Nadareski : « La couche hobbyist déploie des conteneurs de coffres (vault wrappers), des agrégateurs de rendement, des boucles à effet de levier et des couches d’expérience utilisateur autour de primitives comme l’eUSX ou l’USDC. Les briques s’empilent ». Dans le même temps, les outils institutionnels gagnent en maturité.
« Le côté conservation (custody) intègre Solana plus rapidement qu’il n’a intégré Ethereum il y a cinq ans, parce que la demande institutionnelle est plus forte et plus claire », a déclaré Nadareski.
Les récents partenariats d’infrastructure de la Fondation Solana accélèrent cette courbe d’adoption institutionnelle. La croissance des développeurs seule ne suffit pas à faire basculer la posture institutionnelle d’un réseau — mais une croissance à cette vitesse, combinée à l’intégration de la garde et à la dominance du volume de transactions, y parvient.

Pourquoi nous faire confiance
2M+
250+
8
70
Plus d'articles
 in numbers