Etelä-Korea harkitsee kryptomarkkinatakaajia JPYC-hinnan piikin jälkeen


Token, joka on suunniteltu seuraamaan yhtä valuuttaa, liikkui tunnissa noin nelinkertaiseksi tarkoitettuun arvoonsa nähden. Tämä kuilu suunnitelman ja hinnan välillä pakottaa nyt Etelä-Korean ylimmän finanssivalvojan kohtaamaan kysymyksen, jota se on vältellyt vuosia kryptomarkkinoilla.
JPYC, Japanin jeniä seurannut stablecoin, aloitti kaupankäynnin Upbitissa 17. syyskuuta. Markkina avautui 12 Etelä-Korean wonin hintaan per token ja nousi tunnissa korkeimmillaan 37,6 woniin, eli yli nelinkertaiseksi arvioituun jeniin sidottuun markkina-arvoonsa nähden.
Näin stablecoinin ei ole tarkoitus käyttäytyä. Koko tämän omaisuusluokan perusoletus on, että hinta seuraa viitearvoa riittävän tiiviisti, jotta kauppiaiden ei tarvitse sitä miettiä. Mistä piikki johtui? Rajalliseen likviditeettiin Upbitissa, ei mihinkään muutokseen JPYC:n taustalla olevassa jenivakuudessa.
Viitesidos on lupaus lunastusarvosta, ei takaus siitä, että jokainen pörssin tilauskirja hinnoittelee tokenin oikein jokaisella hetkellä. Kun tilauskirjan kummallakaan puolella ei ole riittävästi lepäävää likviditeettiä, harvat aggressiiviset ostotilaukset voivat työntää kaupankäyntihinnan kauas siitä, mihin arbitraasi normaalisti sen vetäisi takaisin.
Ansaitse 50 dollaria ja osallistu 300 000 dollarin arvontaan EdgeX:ssäPolitiikkaongelma ja hintapiikki
Etelä-Korean rahoitusvalvontaviranomainen (Financial Services Commission) tutkii nyt, ottaako käyttöön virallisen kryptovaluuttojen markkinatakaajajärjestelmän vastauksena tapahtuneeseen. FSC:n digitaalisen rahoituspolitiikan johtaja Yoo Young-joon sanoi, että virasto aikoo tutkia asiaa Soulissa pidettävässä konferenssissa.
“Tarkastelemme myös tarvetta ottaa käyttöön järjestelmiä, kuten markkinatakaustoimintaa, digitaalisten omaisuuserien markkinoiden tehokkuuden ja vakauden lisäämiseksi”, Yoo sanoi. Hän lisäsi, että listauksen jälkeiseen hintapiikkiin liittyvistä käyttäjien tappioista oli noussut kritiikkiä ja että “vaatimukset kurin pitämiseksi tällä alueella laajenevat”.
Sääntelyn ongelma on rakenteellinen. Etelä-Korean Virtual Asset User Protection Act ei tällä hetkellä sisällä markkinatakaajille poikkeusta markkinamanipulaatiota koskevista määräyksistään, mikä käytännössä estää yrityksiä tarjoamasta jatkuvaa kaksisuuntaista likviditeettiä samalla tavalla kuin automaattiset markkinatakaajat tekevät muilla alustoilla. Yoons kommentit viittaavat siihen, että FSC saattaa uudelleenarvioida kantansa.
Kyse ei ole uudesta keskustelusta. Vuonna 2024 vertaisarvioidussa artikkelissa Seoul Law Review -julkaisussa, jonka kirjoitti KB Securitiesin tutkija Lee Min Jung, todettiin, että sääntelyviranomaiset olivat aiemmin kieltäneet kryptomarkkinatakaajatoiminnan manipulaatiohuolten vuoksi, mutta ehdotettiin, että poikkeusta voisi harkita, kun markkina kypsyy.
Erillisesti Korbit Research Centerin Yoonyoung Choin laatima paperi väitti, ettei virallista markkinatakaajajärjestelmää ole olemassa, mistä on syntynyt vakavia likviditeettiongelmia Etelä-Korean kotimaisella kryptomarkkinalla. Todisteena rakenteellisesta tehottomuudesta hän viittasi pysyvään kimchi-preemioon.
Kauppaa kryptolla Bybitissa ja saat mahdollisuuden voittaa 1 000 Yhdysvaltain dollarin USDT-ilmaispudotusMitä Etelä-Korean kryptomarkkinatakaajajärjestelmä ratkaisisi?
On tarkkaa pohtia, mitä asiassa oikeastaan on vireillä. FSC harkitsee markkinatakaamisen käyttöönottoa; se ei julkista hyväksyttyä poikkeusta, aikataulua tai pilottiohjelmaa.
Säännelty markkinatakaajien viitekehys voisi uskottavasti kaventaa hintaeroja ja vähentää sellaista tilauskirjan tyhjyyttä, joka mahdollisti JPYC:n noteerauksen nelinkertaisena odotettuun arvoon nähden. Se ei kuitenkaan takaisi, että mikä tahansa vakauskolikko kävisi aina kauppaa viitehinnallaan, ja likviditeetin tarjoaminen parantaa hintatehokkuutta.
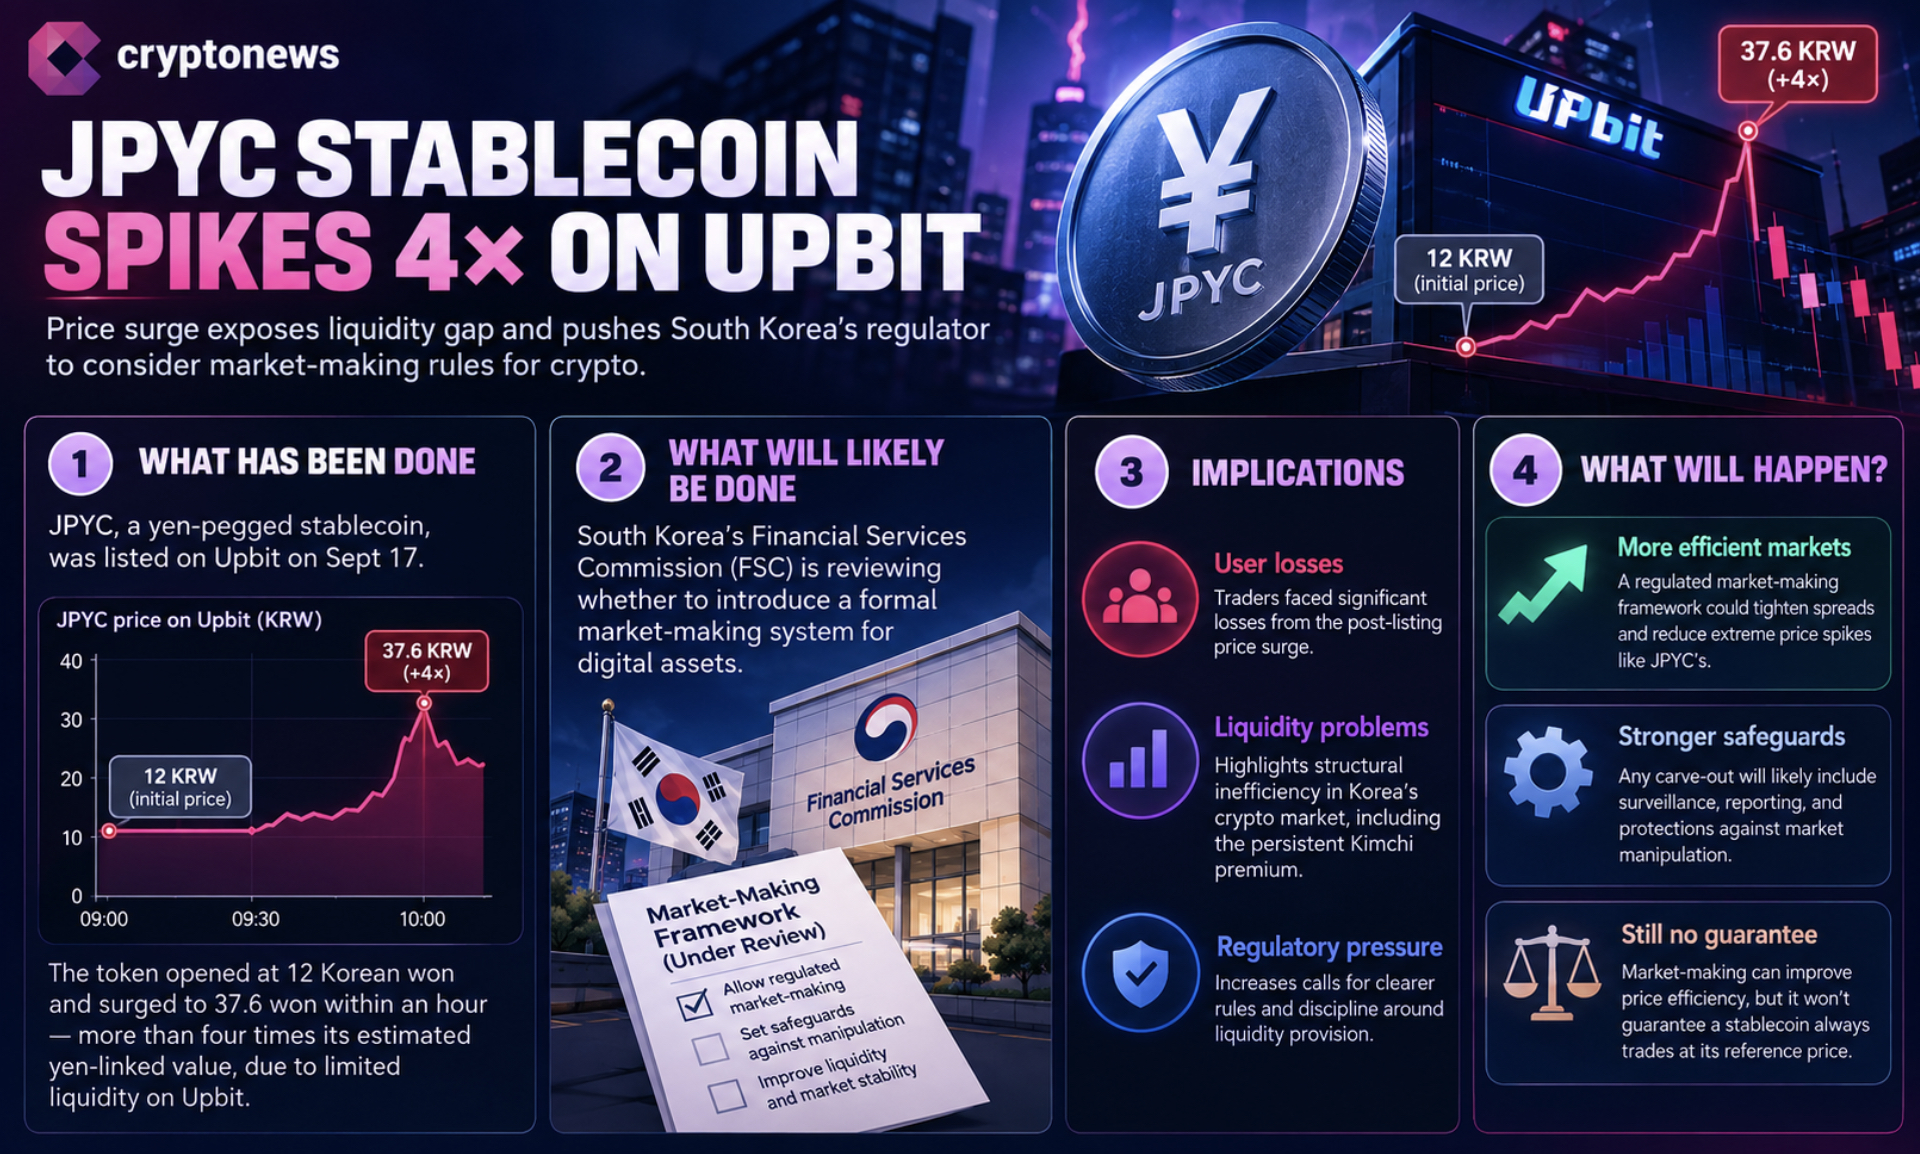
Nykyinen laki edellyttää edelleen pörsseiltä valvontaa epäilyttävien tapahtumien varalta ja niiden raportointia Financial Supervisory Servicelle, ja FSC:llä on valtuudet tutkia ja rangaista epäreilua kaupankäyntiä. Mikä tahansa tuleva poikkeus lailliselle likviditeetin tarjoamiselle joutuisi toimimaan näiden manipulaation torjunnan mekanismien rinnalla, ei korvaamaan niitä.
Toistaiseksi katsottava signaali ei ole se, salliiko Korea lopulta markkinatakaajat, koska akateeminen ja sääntelyperusta tälle on ollut olemassa jo vuosia. Se on, suunnitteeko FSC tarpeeksi tarkat turvamekanismit erottamaan laillisen likviditeetin tarjoamisen siitä manipulaatiosta, jonka nykyinen laki on rakennettu torjumaan, koska järjestelmä, joka ei läpäise sitä testiä, vain siirtää riskin toiselle paikalle sen poistamisen sijaan.
Tutustu: näin ostat kryptovaluuttaa
2M+
200+
8
70+


Lue myös nämä
 in numbers