Petróleo a 116 USD: por que esse choque macro pode desencadear uma desalavancagem de ‘risk-off’ no Bitcoin


O petróleo Brent ultrapassou os 116 USD por barril em 30 de março de 2026 – uma alta mensal de 60% impulsionada pela escalada das tensões entre EUA e Irã, após Teerã acusar Washington de preparar uma invasão, somada às interrupções por ataques Houthi. O Bitcoin agora está na mira da rotação institucional para o modo de aversão ao risco (risk-off) resultante desse cenário.
O salto no preço do petróleo não está atingindo as criptomoedas diretamente; está impactando o setor por meio de três canais combinados: a reaceleração da inflação, o adiamento dos cortes de juros pelo Fed e um prêmio de risco geopolítico que está drenando a exposição comprada (long) alavancada em todas as classes de ativos de risco.
O Bitcoin caiu para mínimas semanais entre 63.000 USD e 65.700 USD, enquanto mais de 500 milhões USD em liquidações de derivativos foram registrados, sendo que 84% desse volume veio de posições compradas.
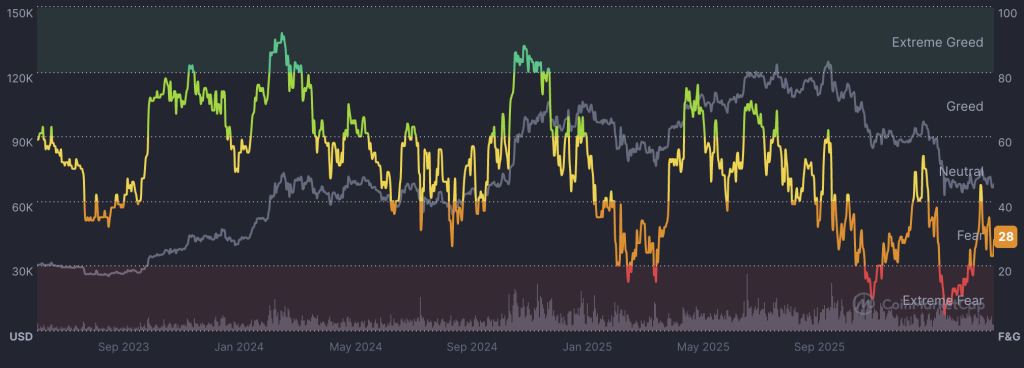
O Índice de Medo e Ganância (Fear & Greed Index) despencou para 28 – Medo Extremo – enquanto um vencimento recorde de 14 bilhões USD em opções amplificou a volatilidade.
Bitcoin enfrenta desalavancagem estrutural enquanto a inflação movida pelo petróleo reescreve a estratégia do Fed
63.000 USD é a linha que o Bitcoin não pode se dar ao luxo de perder.
Esse nível limitou as quedas durante os dois episódios anteriores de choque macro. A média móvel de 200 dias está logo abaixo, em 62.400 USD.
Um fechamento abaixo desse patamar seria o primeiro desde o início do rali de outubro de 2025 e provavelmente desencadearia uma segunda onda de desalavancagem sistemática por fundos quantitativos que operam estratégias de momentum. A resistência acima está em camadas em 67.500 USD e 71.000 USD, ambas antigas zonas de suporte que se inverteram durante a liquidação de fevereiro.

A correlação com o petróleo importa mais do que o habitual agora. A Binance Research coloca a correlação entre Bitcoin e WTI perto de zero na maioria dos regimes de mercado.
A correlação móvel de 30 dias está atualmente em apenas 0,15. Mas isso muda durante eventos de interrupção extrema. O Estreito de Ormuz está fluindo a aproximadamente 4 milhões de barris por dia, contra os 20 milhões normais. Isso não é um risco de cauda. É um choque estrutural ativo na oferta, exatamente o tipo que produz picos temporários de correlação.
Se as tensões entre EUA e Irã diminuírem e o fluxo em Ormuz se normalizar, o Brent recuará para baixo de 100 USD e o Fed sinalizará paciência em sua reunião de 1 a 2 de abril. O Bitcoin recuperaria os 67.500 USD, o IBIT da BlackRock se aproveitaria de sua entrada de 225,2 milhões USD durante a queda, e a rotação institucional voltaria ao modo de acumulação.
Se as tensões persistirem sem uma escalada total, o Brent deve se manter entre 110 USD e 116 USD e o Fed permanecerá austero (hawkish) durante o segundo trimestre. O Bitcoin oscilaria entre 63.000 USD e 68.000 USD com alta volatilidade, os fluxos de ETFs continuariam instáveis e os custos de mineração para operadoras como a Marathon Digital subiriam de 15% a 25%.
Um bloqueio total em Ormuz é o cenário que ninguém quer precificar. Petróleo acima de 130 USD, rendimentos dos títulos de 10 anos do Tesouro dos EUA ultrapassando 5% e o Fed forçado a escolher entre combater a inflação e apoiar o crescimento.
Essa combinação poderia levar o Bitcoin para a faixa de 55.000 USD a 57.000 USD em uma onda completa de liquidação por aversão ao risco, espelhando fevereiro de 2022, quando o WTI atingiu 115 USD e o BTC caiu de 45.000 USD para 39.000 USD em poucos dias.
O canal da inflação é o que a maioria dos traders está subestimando. O petróleo sustentado acima de 100 USD não apenas pressiona o sentimento; ele atrasa mecanicamente os cortes de juros.
A queda do Bitcoin abaixo de 67.000 USD acompanhada pela alta nos rendimentos do Tesouro já mostrou o quão diretamente essa ligação afeta o mercado. A correlação de 0,9 do BTC com o índice de tecnologia IGV significa que ele opera como um ativo de crescimento sensível aos juros no curto prazo, e não como uma proteção contra a inflação.
Acompanhe a reunião do Fed de 1 a 2 de abril. Qualquer linguagem que sinalize uma manutenção prolongada das taxas será o catalisador para a próxima perna de queda. Votações no Congresso sobre sanções ao Irã esperadas para meados de abril têm peso igual. Mais interrupções em Ormuz enviariam outro choque através dos mercados de energia, atingindo diretamente o apetite de risco institucional.

Por que confiar em nós?
2M+
250+
8
70


Mais Artigos

 in numbers